近期,多家银行围绕年轻客群密集调整信用卡产品策略。在行业发卡总量持续回落的背景下,首次办卡的年轻人群正成为各家机构重点关注的增量对象,而年费门槛下探、卡面个性化与场景化权益,则构成了本轮信用卡产品年轻化调整的三个主要方向。
信用卡年费规则普遍下探
从行业层面看,年费规则的下探是这一轮信用卡产品调整中较为直观的变化。近年来,随着银行将经营重心更多转向年轻客群,"首年免年费,达标后免次年年费"的规则配置越来越常见。相比以往,如今的年费门槛整体更为宽松,免年费的条件也更容易在日常消费中自然达成,各银行正在主动降低年费这一持有门槛,让年轻人办“第一张卡”时更少顾虑、更易决策。
本文要介绍的三款招商银行信用卡,便是这一趋势的典型样本。它们的年费政策采用了同一种思路:首年免年费,每年消费6次免次年年费。对日常消费频次稳定的上班族而言,通勤刷卡、点外卖、线上购物,一个月下来六笔的门槛通常不难覆盖,这也让年费不再是选卡时的主要变量——真正的差异,集中在各自的权益方向上。说到底,这种"达标即免"的设计比较贴合年轻人小额、高频的消费习惯:免年费的达标标准落在笔数而非金额上,通勤、点外卖等日常消费累积起来即可覆盖。同时,规则本身足够清晰透明,办卡之初便可对年费情况心中有数,对初次接触信用卡的用户而言,这样的年费结构便于从容体验、逐步建立自己的用卡习惯。在实际使用中,绑定了移动支付后,无论是扫码买单还是线上下单,消费笔数都在不知不觉间自然累积,年费达标几乎不需要专门惦记,可以说把“用卡”这件事的负担降到了比较低的水平。整体来看,清晰的年费规则加上省心的日常体验,共同构成了这三款产品面向年轻人群信用卡的基础盘,也让初次接触信用卡的用户能够顺利迈出用卡第一步。
权益设计各有侧重,匹配细分用卡需求
具体到权益方向,三款卡片的定位差异较为清晰,下面分开来说。
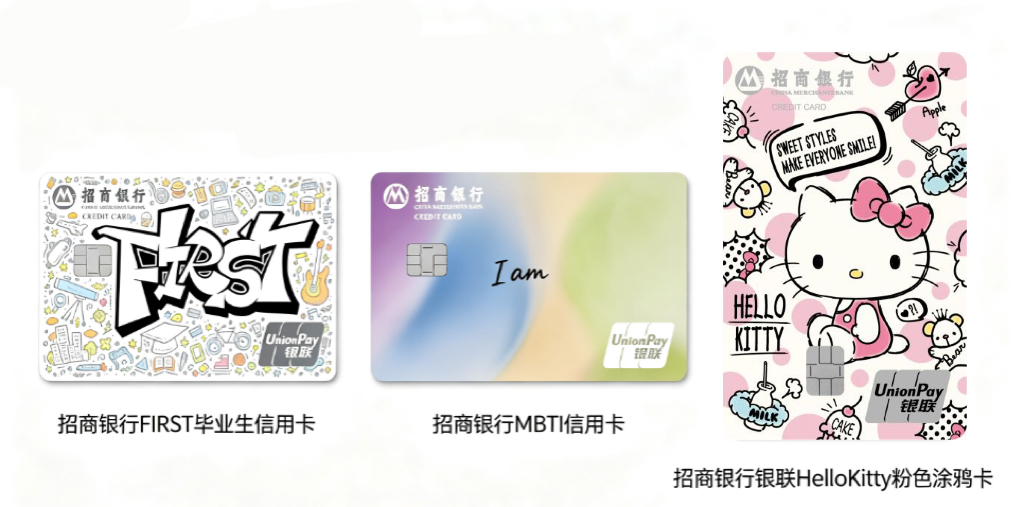
先看招商银行FIRST毕业生信用卡。这张卡的思路很直接:围绕日常小额消费做返现。持卡消费单笔满1元,享随机返现,每月上限10元。对刚工作、日常以通勤和餐饮这类小额支出为主的人来说,不需要刻意凑单,正常用卡就有机会积累返现。年费方面,该卡首年免年费,消费满6笔免次年年费。新户首刷礼方面,可选礼品种类较多:露营推车、空气炸锅、黑色20寸拉杆箱、浅蓝色20寸拉杆箱、多平台视频会员卡、商务双肩包、单肩包、煎炒锅、1000积分,以及新户首年笔笔返现(领取该礼品新户可享首年每月最高100笔满18元快捷交易返现权益,详见活动及券码细则)等,可按照喜好择一领取。申请方式上,该卡支持免费在线申请,核发后包邮到家,对第一次办卡的人来说流程不算复杂。
再看招商银行MBTI信用卡。这张卡的玩法集中在卡面表达上:随实体卡会寄送MBTI贴纸,持卡人可以自行搭配组合,定制出属于自己的专属卡面。对喜欢在社交场合表达个性的年轻人来说,这种“卡片即态度”的设计,让卡面更贴合个人风格,日常使用也更有趣味和话题感。年费方面,该卡首年免年费,每年消费6次免次年年费。权益方面,新户达标享好礼多选一,具体包括茶咖饮品券包(至高36张)、露营推车、空气炸锅、简约深色箱包组合(黑色20寸拉杆箱+商务双肩包)、清新浅色箱包组合(浅蓝色20寸拉杆箱+单肩包)、多平台视频会员卡、煎炒锅、1000积分,以及新户首年笔笔返现(领取该礼品新户可享首年每月最高100笔满18元快捷交易返现权益,详见活动及券码细则)等。无论你是习惯每天一杯咖啡奶茶的重度茶咖爱好者,还是刚好需要置办出行箱包的差旅常客,都能从中找到与自己生活方式匹配的那一项礼品。
最后看招商银行银联Hello Kitty粉色涂鸦卡。这张卡以粉色涂鸦风格聚焦年轻客群,卡面辨识度较高,粉色涂鸦的风格是它的一大特点。如果你本身就喜欢这种可爱路线的设计,那么它既是一张支付工具,也可以当作日常随身的一件小配饰。年费方面,该卡首年免年费,每年消费6次免次年年费。权益方面,新户达标享好礼多选一,具体包括商务双肩包、单肩包、煎炒锅、1000积分,以及新户首年笔笔返现(领取该礼品新户可享首年每月最高100笔满18元快捷交易返现权益,详见活动及券码细则)等,礼品的实用属性较强,通勤、居家场景都用得上。
需要注意的是,因产品策略调整,招商银行Young卡目前已停止办理,不过招商银行信用卡面向年轻人的信用卡选择依然丰富,上述三款招商银行信用卡在年费门槛、首刷礼和卡面玩法上更贴合当下年轻群体的偏好。“低年费门槛+细分场景权益”的产品思路,正在成为面向年轻客群的信用卡产品的普遍选择。请根据自身还款能力理性办卡,是否核发、发卡时间及额度以银行审批结果为准
客群深耕取代规模扩张
央行《2026年第一季度支付体系运行总体情况》显示,截至一季度末,全国信用卡和借贷合一卡为6.87亿张。据央行此前各季度报告数据统计(峰值见于2022年第三季度的8.07亿张),该指标自2022年第三季度达到峰值后,已连续14个季度环比下降。
2026年多家银行密集优化青年卡产品,是行业告别规模扩张、全面进入存量深耕阶段的重要信号。前期跑马圈地的模式逐步失效,发卡总量持续回落,行业竞争逻辑发生根本性切换,客群结构从“普惠覆盖”走向“精准分层”。
"95后”乃至"00后”正成为信用卡较具成长性的核心持卡人,这一群体对信用卡的诉求已从实用主义的省钱工具,转向身份认同与情感联结。相比固定返现,个性化卡面、IP联名、茶咖券包等情绪性权益更能提升黏性。招商银行MBTI信用卡随实体卡寄送MBTI贴纸,实现卡面DIY个性化定制,满足年轻人展示自我风格的需求,招商银行银联Hello Kitty粉色涂鸦卡则以个性涂鸦卡面聚焦年轻客群,此类产品的密集落地,本质是银行将信用卡从支付载体转向年轻人社交货币的一次尝试。
从发展趋势看,年轻人信用卡客群的经营难点在于留存:低年费降低了进入门槛,但权益的持续吸引力决定了用卡活跃度。银行需要跳出单一年费让利的同质化竞争,依托数字化运营实现客户分层精细化管理,精准匹配权益资源,深度绑定消费场景,延伸金融服务边界,通过综合收益覆盖权益与运营成本,构筑长期差异化竞争壁垒。
版权所有 © 科智网 备案号:京ICP备19044848号-1 文章如有侵权,请联系作者删除。网站内容仅供参考,不作买卖依据。QQ:1037495047