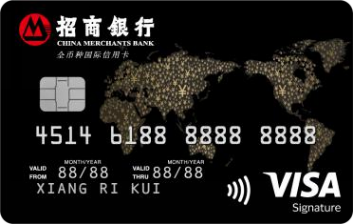
境外支付有两种打开方式:一种在出门之后,机场免税店、餐厅账单、商场收银台,卡掏出来插一下、拍一下就走;另一种不出门也能完成,打开海外电商网站下单,等包裹清关。两条线对卡的要求一样:付得顺手,钱和信息都稳。比如招商银行Visa全币种国际信用卡,就是围绕境外线下和线上消费场景来设计权益的。
一、出国旅游:把线下的四个环节走一遍
出境的消费节奏大致固定:落地先吃饭、坐车、住店,离境前再补一轮免税店。各环节对卡的要求不一样。
购物刷信用卡刷得最多。机场免税店、百货和奥特莱斯里,芯片卡插卡、拍卡是主流,手机Pay也能用。招商银行Visa全币种国际信用卡的优惠基本集中在这一环:先在掌上生活App里领取“非常境外游”的320元汇率补贴券包,之后在中国香港、新加坡、泰国、马来西亚等指定目的地消费,芯片卡插卡、拍卡甚至手机Pay都算合格交易,达到单笔门槛后可自动用券抵扣;境外指定目的地线下消费还有笔笔1%返现,同一卡组每位主卡持卡人累计最多返500元人民币。
机场这一站单独说。使用在“V享臻选”微信小程序绑卡的招商银行指定Visa信用卡,成功领取优惠券后,在香港国际机场Beauty&You免税店、Duty Zero by cdf免税店消费可享双重礼遇:Beauty&You免税店消费满6000港币即减1200港币,Duty Zero免税店消费满8800港币即减880港币;消费获取Smart Traveller环亚平台积分,可兑换港澳环亚贵宾室等权益。
吃饭和坐车简单些,两个细节要留意。结账先核对签购单金额,部分地区餐厅习惯在授权金额上先加一笔小费;收银设备询问结算币种时,坚持选当地货币,换成另一种币种往往要经过商户的货币转换服务,费用并不划算。支持Visa拍卡过闸的线路可直接拍卡进站,还有机会享笔笔10%优惠奖励,每户单日最高2美元、每季度累计最多30美元。
住宿的坑在预授权。酒店入住通常会先冻结一笔高于房费的金额,占住可用额度,退房后数日到数周才可能解冻;单据留好。
二、海淘:不出家门的境外支付
海淘的支付全在线上完成,卡没离手,风险形态因此不同。
先确认一件事:卡片本身要具备境外网上支付能力。这张招商银行Visa全币种国际信用卡走境外线路,适合境外刷卡和境外网上支付,下单或出行前可通过掌上生活App确认功能已开通。招商银行对网上支付也有安全保障机制,能帮助持卡人降低线上交易风险,用起来更安心。
线上交易的风险主要来自两处。一是支付环境,避开公共WiFi与公用电脑,下单认准大型正规平台,优先挑需要本人二次核验的付款方式;二是验证环节,这张卡带有EMV芯片,芯片内的微处理器会针对每一笔交易动态生成一个专用的加密代码,这个代码无法被复制、重复使用,磁条时代那种“侧录一次、卡被复制”的风险基本被堵住了;线上支付还支持“3D Secure”验证,交易时会再确认一次,卡号即使被复制,能用的余地也小得多。
三、两个场景共用的成本账与安全设置
一是费用省心。招商银行Visa全币种国际信用卡不收外汇兑换手续费,省掉通常约1.5%的换汇成本;人民币入账还款:所有外币交易均以人民币入账,您只需以人民币还款,省去购汇繁琐;卡片有效期内免年费。
二是优惠覆盖。境外线下还有一项:在“V享臻选”微信小程序里绑卡领券后,用合格Visa卡在中国大陆境外(含中国香港、中国澳门和中国台湾地区)交易,可享笔笔随机汇率优惠,单笔至高10%、每户每月上限25美元。绑Apple Pay的场景单列一项:领券后,境外线下商户消费笔笔1%返现,每位主卡持卡人最高累计返现100元人民币。
三是安全配置。出发前先在掌上生活App的安全中心找到“出境助手”,把行程提前报备;“一键锁卡”适合在夜市、夜班车这类时段临时收紧交易权限;交易提醒也一并打开。卡片丢失或收到非本人交易提示,先锁卡,再拨打招商银行信用卡24小时客户服务热线。
四、场景化总结
串起来看:免税店和百货这类大额购物,芯片卡插卡、拍卡更稳当,补贴和返现主要落在这里;餐厅结账核对金额、坚持当地货币结算;交通拍到即走;住宿留意预授权占用额度;在家海淘,重点是支付环境干净、验证环节齐全,省的是换汇成本。海外消费能否顺利付款,往往不取决于卡有多“高等级”,而取决于功能是否开通、支付方式是否匹配、习惯是否稳妥。
海淘和旅游,拼的都是一笔账和一套习惯:成本、汇率算清楚,功能和设置提前做完。请根据自身还款能力理性办卡,是否核发、发卡时间及额度以银行审批结果为准。参与以上活动前一定要特别注意在掌上生活App上查看下活动规则、活动日期和奖品份数,领完即止。
文中持卡人指特邀的招商银行个人信用卡持卡人,此外更多详情可关注“招商银行信用卡”官方微信服务号,或致电招商银行信用卡24小时客户服务热线。
版权所有 © 科智网 备案号:京ICP备19044848号-1 文章如有侵权,请联系作者删除。网站内容仅供参考,不作买卖依据。QQ:1037495047